2020年全球焊接機器人行業市場現狀及發展前景分析 工業機器人銷售波動下的挑戰與機遇
一、引言
焊接作為工業制造的基礎工藝,在汽車、軌道交通、航空航天、工程機械等領域應用廣泛。焊接機器人憑借其穩定、高效、柔性化的特點,已成為工業機器人最重要的應用細分之一。2020年,受新冠疫情沖擊、全球供應鏈紊亂及下游投資放緩等多重因素影響,全球工業機器人銷售出現近年來的首次顯著下滑,焊接機器人市場亦隨之波動。本文基于公開行業數據與趨勢判斷,梳理2020年全球焊接機器人市場現狀,并分析其未來發展前景。
二、2020年全球工業機器人銷售概況
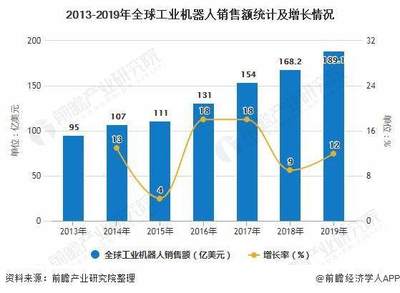
根據國際機器人聯合會(IFR)2021年發布的《世界機器人報告》,2020年全球工業機器人新增裝機量為37.3萬臺,較2019年的37.6萬臺下降約0.8%,若剔除中國大陸市場的逆勢增長,其他地區降幅更為明顯。全球工業機器人保有量約300萬臺,同比增長約8%,但增速較前幾年明顯放緩。
分區域看:
- 亞洲/澳大利亞:2020年新增裝機約25.4萬臺,中國以約16.8萬臺的裝機量占據全球44%份額,同比增長約20%,成為全球唯一的增長引擎;日本、韓國則分別下滑約10%和8%。
- 歐洲:新增裝機約6.8萬臺,同比下降約17%,其中德國下滑約20%。
- 美洲:新增裝機約4.5萬臺,同比下降約18%,美國作為最大單一市場下滑約15%。
在這一背景下,焊接機器人的銷售與工業機器人整體走勢高度相關,但在不同下游領域呈現結構分化。
三、2020年全球焊接機器人市場現狀
3.1 市場規模與銷量
按IFR應用分類,“焊接與釬焊”是僅次于搬運與上下料的第二大應用領域。2019年全球焊接機器人新增裝機約8.2萬臺,占工業機器人總量的22%左右。2020年,受汽車行業資本開支收縮影響,估計全球焊接機器人新增裝機約7.2萬~7.6萬臺,同比下降約7%~12%。若考慮價格因素,全球焊接機器人系統市場規模(含本體、焊接電源、工裝夾具及系統集成)約為210~230億美元,同比下降約5%~8%。
需要說明的是,焊接機器人單機價值量較高(通常2~5萬美元/臺,整套焊接工作站可達10~30萬美元),其跌幅小于焊接機器人臺數跌幅的市場規模收窄幅度相對有限。
3.2 區域市場表現
(1)中國市場——一枝獨秀
2020年中國工業機器人逆勢增長,焊接機器人同樣受益于工程機械、鋼結構、商用車及重卡等領域的旺盛需求。全年焊接機器人新增裝機估計在3.5萬~4.0萬臺之間,同比增長約10%~15%,約占全球焊接機器人增量的一半。其中,國產焊接機器人(如埃斯頓、新時達、埃夫特等)在中低端焊接場景加速替代進口。
(2)歐洲市場——汽車拖累顯著
歐洲是焊接機器人傳統強勢市場,但2020年歐洲汽車產量下滑約23%(ACEA數據),大量汽車主機廠暫停或延后新車型焊接產線投資,導致歐洲焊接機器人新增裝機下滑約15%~20%。德國、意大利、西班牙等受影響較大。
(3)北美市場——結構性疲軟
美國汽車三級供應商及一般工業在2020年上半年投資停滯,下半年隨電商倉儲、建筑機械等恢復。北美焊接機器人新增裝機估計下降12%~18%。
(4)日韓市場——出口導向承壓
日本焊接機器人主要面向汽車及一般工業出口,2020年海外訂單明顯萎縮;韓國則受本土汽車產量下降影響,焊接機器人采購同比下降約10%。
3.3 下游行業結構
2020年焊接機器人下游行業中:
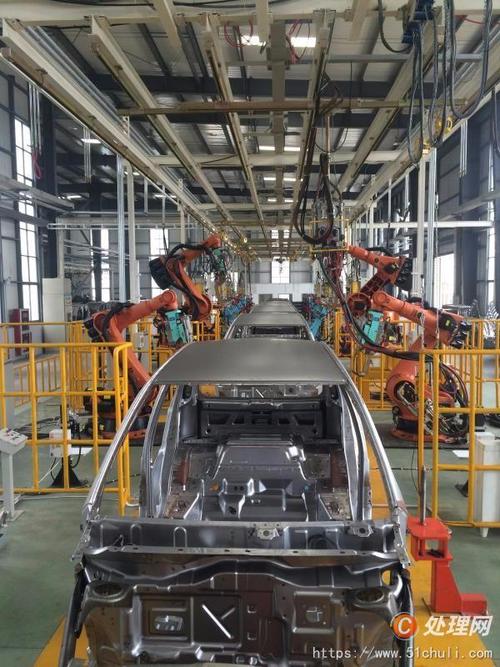
- 汽車行業占比約50%~55%,仍是絕對主力,但份額持續緩慢下降。一方面,傳統燃油車焊接產線投資高峰已過;另一方面,新能源汽車(特別是純電動車)車身結構變化,點焊機器人用量提升,但弧焊部分環節被一體化壓鑄等新工藝替代。
- 金屬加工與一般工業(含工程機械、農業機械、鋼結構、倉儲貨架等)占比上升至30%左右。中國市場尤為突出,重卡、挖掘機、塔機等產量高增長直接拉升焊接機器人需求。
- 3C電子與精密焊接占比不足10%,但受消費電子回暖及電池焊接需求帶動,長期潛力可觀。
- 船舶、軌道交通、航空航天占比約5%~8%,高端焊接仍以進口機器人配合專用工藝為主。
3.4 競爭格局
全球焊接機器人市場仍由日系(發那科、安川、松下、OTC、川崎、那智不二越)、歐系(ABB、庫卡、柯馬、萊斯、克魯斯、IGM)和部分美系(如林肯電氣旗下的MOTOMAN系列)主導。其中:
- 發那科、ABB 在汽車白車身點焊領域優勢明顯;
- 安川、松下、OTC 在弧焊機器人領域具有極強競爭力,尤其是松下在CO?/MAG焊接電源與機器人融合的專業積累;
- 克魯斯(CLOOS)、IGM 在厚板焊接、機器人尋位與激光跟蹤領域持續深耕。
2019—2020年,國產品牌(包括埃斯頓、埃夫特、啟帆、新時達等)依托性價比和本地服務,在各領域中有不同層次的國產替代爆發至中低端一般工業焊市場加速滲透,按臺數口徑國產焊接機器人份額上升至30%左右的下浮區間(中國市場);但若按高端本體和整體系統,外資仍占據約70%以上份額。
四、2021年以后焊接機器人發展前景
4.1 短期復蘇:2021—2022年銷量回補
IFR數據顯示2021年全球工業機器人爆發式增長,新增裝機量接近48.6萬臺,焊接機器人同步進入補漲通道。全球焊接機器人新增裝機量可能恢復到8.5~9.0萬臺水平,回歸到2018—2019年高位。2022年后保持中低速波動增長,預測到2024—2025年年度新增裝機約10~11萬臺,不確定性來自通脹和供應鏈修復滯緩。未來五年焊接機器人年均復合增長率約5%~ 8%
4.2 四大核心增長驅動因素
第一 制造業人力的持續短缺 全 (原文里是工人手工 ,世界焊正在減少未來較長 時間方面力量存中減少大多的傳統焊吸引新生成為時代特別但印度尤其年輕人對動手結合焊引上大幅顯著不及白領方面氣侯輕松成為時優選項提高效率必然趨勢);
(持續上升。) 焊接工種苦出現老嚴重技能人才 ,崗位增量雖多。” ###
在下面的大分為角度那時間單位結構看。重復判斷如果,無更好思路……
如若轉載,請注明出處:http://m.zxz999.cn/product/27.html
更新時間:2026-11-11 06:16:07